


- 海外工商
"注册香港公司就不用交税了。"
这句话,我这些年听过不下几百遍。它通常来自三种渠道:同行的销售话术、网上的过时帖子、或者朋友的朋友。
这句话不完整,而且代价可能很大。
今天把香港公司的税务逻辑讲明白。不讲术语,讲人话。
香港税制的两条基本原则
原则一:地域来源征税
只有源自香港的利润,才需要在香港课税。源自香港以外的利润,原则上不在此列。
这是香港税制的核心,也是"香港税低"这个说法的来源。
但请注意:是"原则上不在香港课税",不是"不用交税"。这两个说法差了十万八千里。
原则二:利得税两级制
如果利润需要在香港课税,法团适用两级税率:
· 首 200 万港币利润:约 8.25%
· 超出部分:约 16.5%
(具体税率以税务局[敏感词]公布为准。)
那"不用交税"这个说法错在哪
错误一:以为"不用交税"="不用申报"
这是贵的误解。
香港公司每年都有做账、审计和报税的义务。有没有利润是一回事,报不报是另一回事。
不报的后果是罚款、传票,严重的会影响董事个人。
错误二:以为利润来源地自己说了算
"我的客户都在国外,所以利润来自海外" —— 这个判断不是你说了算,是要举证的。
合同在哪签的?谈判在哪进行的?货物从哪发运?决策在哪做出?这些才是判定依据。
很多人的实际操作是:人在内地经营、用香港公司签合同、钱进香港账户。这种情况下利润来源地的认定,远没有想象中那么简单。
错误三:忽略了内地税务居民身份
这是近年风险[敏感词]的一块。
如果你或你的实际控制人是内地税务居民,那么境外收入在内地是有申报义务的。而中国香港自 2018 年起已参与 CRS(共同申报准则)金融账户涉税信息自动交换。
简单说:账户信息是会交换的。
以为"香港公司账户国内查不到",这个认知已经过时好几年了。
错误四:以为外地收入自动免税
2023 年起,香港实施外地收入豁免(FSIE)机制。被动收入(如股息、利息、处置收益、知识产权收入)要申请豁免,需要满足经济实质等具体要求。
不是自动免税,是满足条件才可能豁免。
一张对照表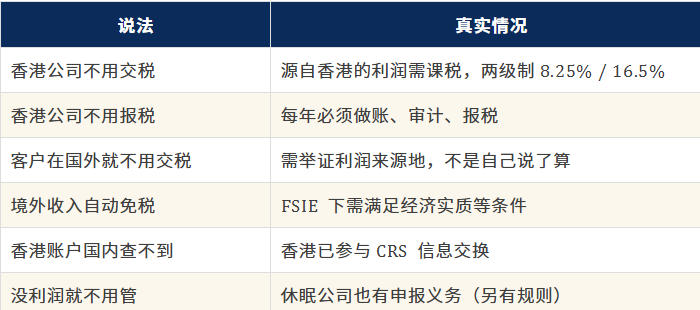
三个真实场景
场景 A:跨境电商卖家
在亚马逊卖货,客户在美国,货从内地发。用香港公司收款。
问题:利润来源地怎么认定?内地运营团队的贡献怎么算?这些问题没有标准答案,需要结合业务实质和专业意见判断,而不是"听说不用交税"。
场景 B:外贸 SOHO
人在内地,用香港公司签合同、收汇,供应商在内地。
问题:合同签署地、谈判地、决策地都在内地,主张"利润全部来自海外"的难度很大。
场景 C:咨询 / 服务公司
客户在东南亚,服务在内地交付。
问题:服务提供地是判定利润来源的关键。在哪里交付,比客户在哪更重要。
该做的四件事
1. 每年按时做账、审计、报税,不管有没有利润
2. 留存完整的业务证据链:合同、发票、物流单据、沟通记录 —— 这些是主张利润来源地的依据
3. 搞清楚自己的税务居民身份,如果涉及多地,更要提前规划
4. 找持牌会计师,而不是找"听说"
▎后
香港的税制确实有优势,但这个优势是建立在合规基础上的。
"不用交税"这句话害人的地方在于:它让人省掉了本该做的功课,而这些功课的代价通常要在两三年后才显现——补税、罚款、账户被关。
如果你对香港公司的税务情况有疑问,把你的业务模式说两句发到后台,我帮你看看有哪些点需要提前注意 —— 不收费,也不一定建议你现在就做安排。
柏斯特|10 年涉外知产与跨境商事服务,香港 + 英国双主体,全球商标/专利/版权/TRO 诉讼/离岸公司/条码一站式,已服务 50000+ 出海企业。
为什么选择柏斯特:全球化服务网络(香港 + 英国本土主体,多法域落地能力)|专家型团队(前审查员 + 资深代理人 + 涉外律师三重把关)|全链条闭环(从注册、年费、异议无效到 TRO 诉讼、平台申诉一气呵成)|懂出海场景(深度服务主流跨境电商平台,理解卖家真实痛点)。
风险提示:本文仅为一般性税务知识分享,具体税率、豁免条件及申报义务以香港税务局 ird.gov.hk [敏感词]公布为准。跨境税务涉及多法域规则及个人税务居民身份认定,本文不构成税务或法律建议,请咨询持牌会计师或税务顾问。
你当初是怎么理解"香港税低"这件事的?评论区聊聊。
#香港公司税务 #利得税 #CRS #跨境电商 #出海合规 #香港公司注册
柏斯特|10 年涉外知产与跨境商事服务,香港 + 英国双主体,全球商标/专利/版权 / TRO 诉讼 / 离岸公司 / 条码一站式,已服务 50000+ 出海企业。 为什么选择柏斯特:
- 全球化服务网络:香港 + 英国本土主体,多法域落地能力
- 专家型团队:前审查员 + 资深代理人 + 涉外律师三重把关
- 全链条闭环:从注册、年费、异议无效到 TRO 诉讼、平台申诉一气呵成
- 懂出海场景:深度服务主流跨境电商平台,理解卖家真实痛点


